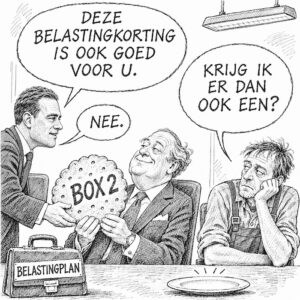
 Ik reageerde een paar dagen geleden op een bericht van Toon de Laaf op Bluesky waarin hij een post deelde van Luc Stultiens over miljarden aan belastingvoordeel in box 2 en box 3. Dat soort posts zijn natuurlijk altijd een beetje socialmedia-ragebait, maar ik hapte omdat dat soort ongelijkheid me vaak dwars zit. Daarna had ik toch het gevoel dat ik iets meer onderzoek moest doen. Dat was taaie kost.
Soms heb ik het idee dat belastingplannen zo ingewikkeld en langdradig worden opgeschreven dat bijna niemand ze leest. Dat is handig bij politieke discussies, als je tegenstander minder goed ingelezen is dan jij, simpelweg omdat je zoveel woorden om de kern hebt gewikkeld dat niemand erdoor komt. Hoe politici hier zinnig over kunnen vergaderen is me een raadsel. Voor het grote publiek is het ook niet te volgen; ze zijn aangewezen op verhalen van clickbaitjournalisten, foute praatprogramma’s en rookgordijnen van politici, of het lezen van alle stukken en kijken naar live debatten.
Het was een beetje ploeteren maar hieronder lees je wat ik van deze plannen begrijp. En het ziet er niet zo goed uit voor de werkende Nederlanders in deze plannen van Heinen. (let op, deze blogpost is weer een linkjesfeest)
Hoe zat het met die drie boxen?
Eerst maar even scherp krijgen waar we het ook alweer over hebben. De Belastingdienst verdeelt inkomen en vermogen over drie boxen. Geld in iedere box wordt anders behandeld.
Box 1 is werk en woning. Hier vallen je salaris en/of uitkering, AOW, pensioen en de winst van bijvoorbeeld je eenmanszaak onder. Ook hypotheekrenteaftrek wordt hier verrekend.
De meeste (belastingbetalende) mensen hebben vooral te maken met box 1. Zorgen over je spaarrekening hoef je niet snel te hebben want onder de €59.357 (of €118.714 als jij en je echtgenoot samen aangifte doen) betaal je geen belasting over je spaarcentjes.
Box 2 is inkomen uit een groot aandelenbelang in een bedrijf. Meestal gaat het om minstens 5 procent van de aandelen van een bedrijf, dat kan je eigen bedrijf zijn. Dividend en winst bij verkoop van die aandelen vallen in deze box. Het salaris uit datzelfde bedrijf zit natuurlijk gewoon in box 1.
Box 3 is sparen en beleggen. Hier vallen bijvoorbeeld je spaarrekening, een “gewone” aandelenportefeuille en een tweede woning onder. Je eigen woning en aandelen die al in box 2 zitten vallen hier niet in. Als je dus 95% aandeelhouder bent van een bedrijf zitten die aandelen in box 2, en als je daarnaast nog een paar Apple aandelen hebt dan vallen die in box 3.
Net als box 2 is box 3 een exclusieve plek: volgens de toelichting bij het wetsvoorstel betaalden in 2025 naar schatting minder dan drie miljoen mensen daadwerkelijk box 3-belasting.
Jij en ik hebben niet veel te maken met box 2 en 3. Volgens CBS-cijfers bezat de vermogendste 10 procent van de huishoudens begin 2023 ongeveer 56 procent van het totale huishoudvermogen. Lees dat nog maar een keer: 10 procent van de huishoudens bezit 56 procent van het vermogen. Dat ziet er ongeveer zo uit:
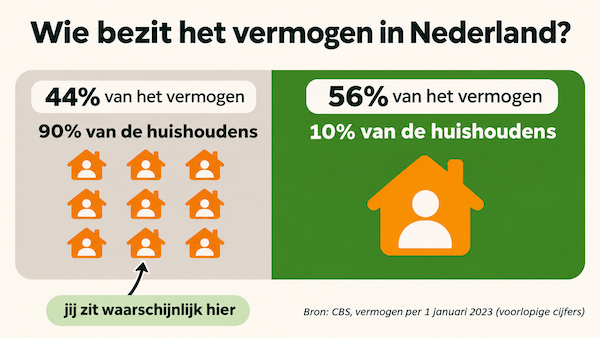
Die 10% heeft vaak meerdere huizen, spaargeld met een hoofdletter S, maar vooral ook aandelen in bedrijven. De regering meldde op basis van CBS-cijfers dat de vermogendste 10 procent in 2024 ongeveer 96 procent van alle grote aandelenbelangen bezat. Dat zijn de aandelen die dus in box 2 vallen.
Samengevat hebben de meeste/alle mensen in ieder geval te maken met box 1. Als je echt goed gespaard hebt dan moet je misschien ook wat belasting betalen in box 3, en de echt rijke stinkerds worstelen vooral met box 2.
Okee, maar hoe zit het nu met die plannen?
Het gedoe gaat over de brief van Heinen en Eerenberg van 3 november. Die brief bevat onder andere de volgende briljante voorstellen (ja, dat is cynisch):
- Box 2 wordt tijdelijk goedkoper. Van 2027 tot en met 2030 gaat het lage tarief in box 2 van 24,5 naar 23,5 procent en het hoge tarief van 31 naar 29 procent. Hier zaten die rijke stinkerds, weet je nog?
- Lenen bij de eigen bv wordt strenger aangepakt. De grens voor ‘excessief lenen’ gaat in stappen van €500.000 naar €100.000. Rijke creatievelingen weten vast goed uit te leggen dat iets niet ‘excessief’ is, dus deze maatregel zal niet zo heet gegeten worden als hij wordt opgediend.
- Eerder aangekondigde verzwaringen in box 3 gaan niet door. De belastingvrije grens wordt toch niet verlaagd en het veronderstelde rendement voor beleggingen wordt niet extra verhoogd. Het verlagen van die grens maakte voor de echt rijke mensen niks uit, maar voor mensen die nét over die grens komen juist wel. De onderkant dus, en niet de bovenkant. Dat is waar de Kamer over viel.
- Een ruimer systeem van vermogenswinstbelasting komt uiterlijk in 2029, of in 2028 als dat haalbaar blijkt. “Ruimer” lijkt op geld te slaan, maar dat is het niet. Het betekent dat de vermogenswinstbelasting voor meer soorten bezittingen gaat gelden, zoals gewone aandelen, obligaties en opties. De waardestijging wordt dan niet meer jaarlijks belast, maar pas wanneer de belegger deze verkoopt (winstbelasting). Het gaat dus vooral om uitstel van belastingheffing, een extra mogelijkheid om aandelen langer belastingvrij te laten renderen. Weer een maatregel met meer mogelijkheden voor rijke stinkerds.
- Er wordt koopkrachtruimte beloofd en de aftrek voor specifieke zorgkosten blijft “in aangepaste vorm” bestaan. De uitwerking volgt later, dus hoeveel gewone huishoudens daarvan merken is nog onduidelijk. Het lijkt er hier eerder op dat zorgkosten minder aftrekbaar worden met die “aangepaste vorm”.
De veranderingen in box 2 zijn een dikke middelvinger naar box 1. Een belastingverlaging voor mensen met een groot belang in een (eigen) bedrijf. De strengere regels voor lenen die geleidelijk afgebouwd worden raken niet de mensen die geen grote lening bij hun bedrijf hebben. Die gaan die lening ook helemaal niet afbetalen en er is helemaal geen bewijs dat die mensen onder deze regels opeens gaan cashen en dat dat meer geld gaat opleveren.
Dus in box 2 een lekkere korting voor rijken, in box 3 geen lastenverzwaring, en in box 1 geen concrete voorstellen, en zelfs een risico op minder aftrekbare zorgkosten.
Als iemand uit die 10% dit leest: nee je kunt het tarief in box 2 niet één op één vergelijken met belasting op salaris. Een bedrijf heeft over zijn winst meestal al vennootschapsbelasting betaald voordat de aandeelhouder dividend ontvangt. Maar ook als je naar de hele belastingrekening kijkt, is het wel raar dat inkomen uit bezit goedkoper gaat worden terwijl inkomen uit werk nog onveranderd zwaar wordt belast.
Belasting over winst op papier (o.a. aandeeltjes)
Om het nog gezelliger te maken is er ook discussie over wanneer je belasting betaalt over de waardestijging van beleggingen. Stel dat aandelen van €100.000 naar €110.000 stijgen:
Bij vermogensaanwasbelasting telt die €10.000 dat jaar mee, ook als je ze houdt.
Bij vermogenswinstbelasting betaal je in principe pas wanneer je verkoopt.
Let op: Dit gaat alleen over waardestijging, niet over ontvangen rente of dividend. De Raad van State legt dat verschil hier uit.
Een beurskoers kan vandaag stijgen en morgen dalen. Belasting betalen bij verkoop lijkt daarom logisch, je betaalt belasting over de echte gerealiseerde winst. Wat daarbij vergeten wordt is dat je dus, zolang je je aandelen laat staan, geen belasting betaalt over jaarwinst, en met dat geld dat je niet hebt betaald nog meer winst kunt maken. Gunstig voor grote aandelenportefeuilles dus.
Het hele “ja maar een aandeel is geen echt geld” excuus wordt door rijke mensen vaak gebruikt, maar in de praktijk blijkt dat je aandelen wel degelijk als echt geld kunt gebruiken. Ook bij de bank zijn die aandelen opeens wél echt genoeg om als onderpand te gebruiken voor een grote lening voor een extra huis of dikke boot.
In dit voorstel wordt er ook gehoor gegeven aan de huilie-huilie van rijken over verlies (op papier!) bij aandelen: verliezen boven een drempel van €500 mogen worden verrekend met toekomstige opbrengsten. Dat betekent dus dat als jij en ik een verlies maken van €450, je daar lekker naar kunt fluiten. Een rijke stinkerd die met een grotere portefeuille verlies maakt mag dat verlies verrekenen met de winst die hij het jaar daarop maakt. Daarnaast wordt het belastingsysteem hierdoor ingewikkelder, en dus duurder, en die kosten komen natuurlijk uit… nou ja ik hoef het niet meer te zeggen denk ik.
Het grote voordeel van het hebben van vermogen is niet alleen het geld of het lagere belastingtarief: je hebt het geld niet nodig dus je hebt meer tijd. Je kunt wachten met verkopen, en zelfs geld lenen met aandelen als onderpand. Iemand die iedere maand zijn boodschappen, huur en energierekening moet betalen kan dat niet. Econoom Joeri de Wilde beschrijft onder andere dat grote voordeel in zijn column over vermogensongelijkheid.
Met geld maak je geld, en met heel veel geld bepaal je zelfs wanneer de Belastingdienst langskomt, of drink je even koffie met een minister. Zo gaan die dingen.
Hoe kan een belastingverlaging geld opleveren?
Dat kan het natuurlijk niet. Maar het kabinet verwacht dat aandeelhouders door het tijdelijk lagere tarief eerder dividend laten uitkeren. Daarover word belasting betaald, en zo hoopt de regering eerder geld binnen te harken.
Maar eerder is wel minder. Het dividend dat nu word uitgekeerd tegen een lager tarief kan later natuurlijk niet nog een keer worden uitgekeerd. Het zou later meer geld zijn geweest (rendement), dus de regering snijdt zichzelf dubbel in de vingers. De Raad van State waarschuwt voor precies dit effect: belastinginkomsten worden naar voren gehaald en de rekening verschuift naar de toekomst (en naar box 1). En het is ook nog maar de vraag of aandeelhouders zich precies zo gedragen als het kabinet hoopt. Met zo’n aanname zou ik zelf geen begroting durven maken.
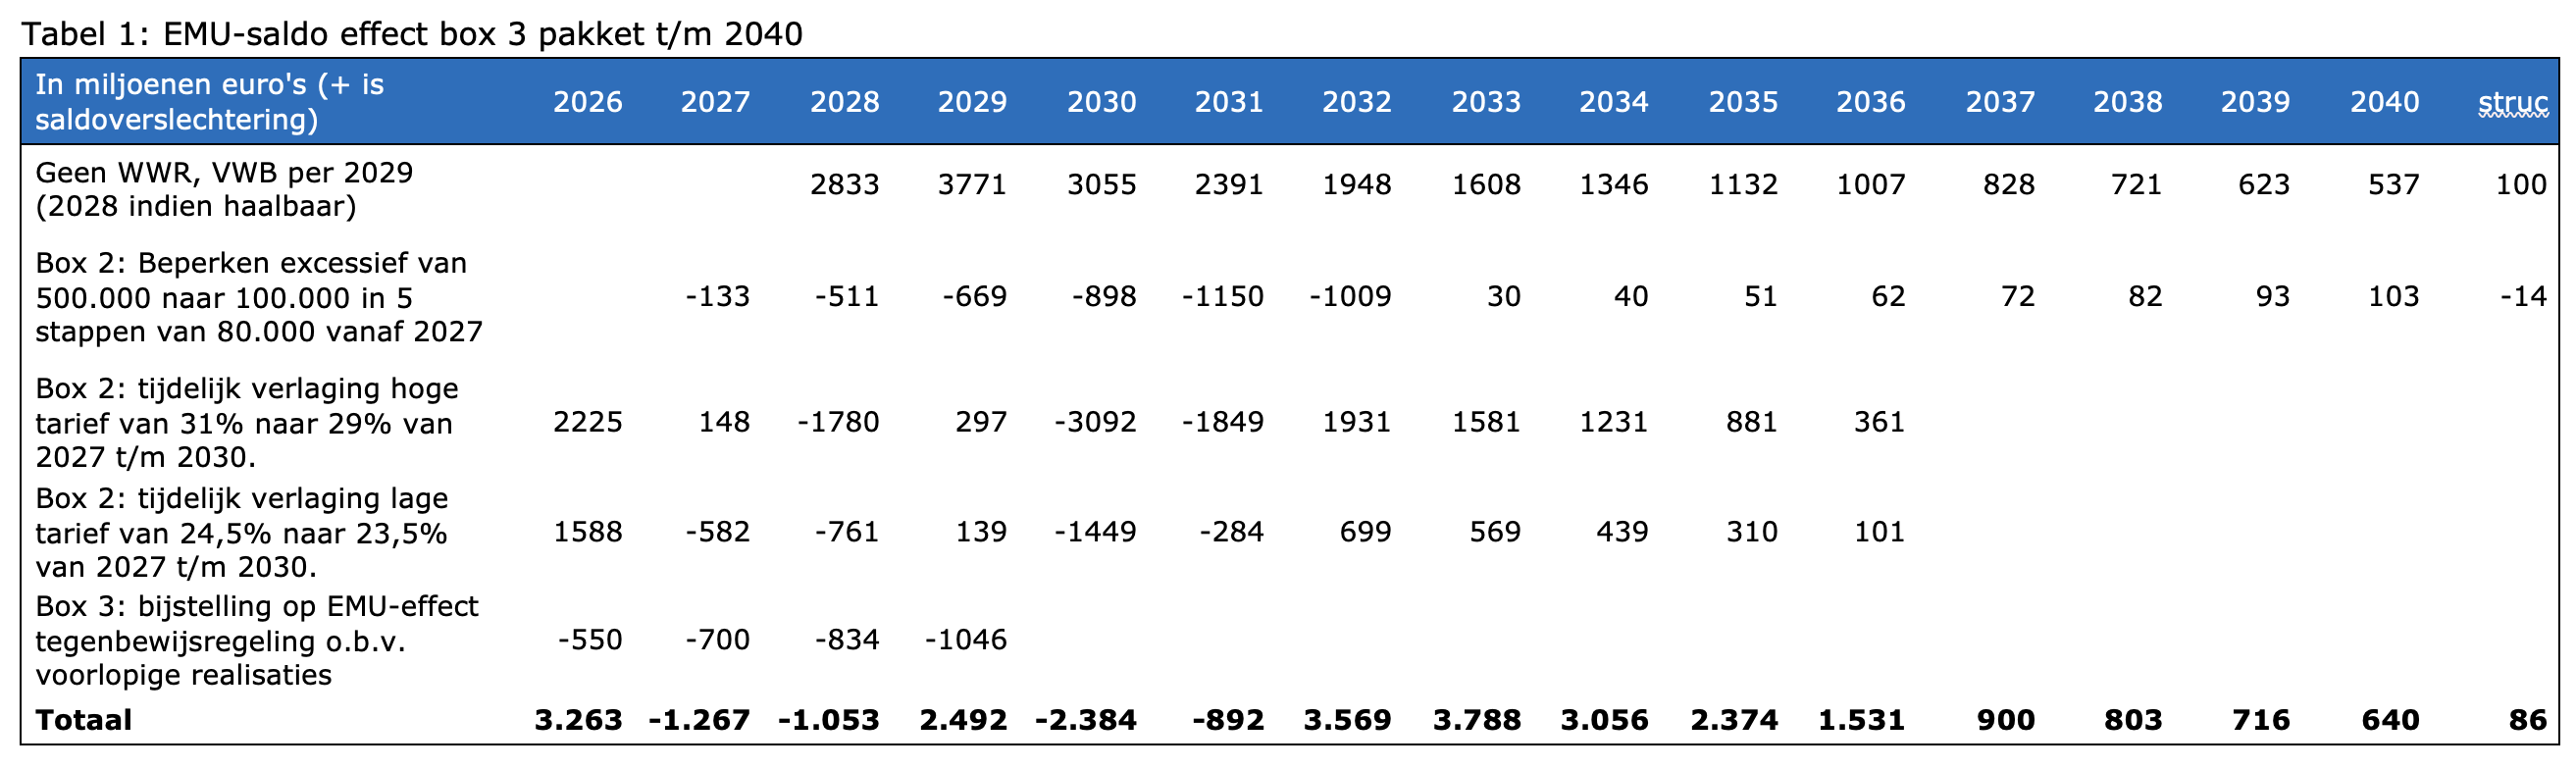
In de officiële tabel tot en met 2040 telt het hele box 2- en box 3-pakket op tot €17,536 miljard verslechtering van het begrotingssaldo zonder een uitleg hoe dat gat gedicht wordt behalve een “aanpassing op de aftrek van zorgkosten” in box 1. Het plan om de begroting kloppend te maken maakt hem dus minder kloppend. Hier moet niet eens over vergaderd worden, dit moet gewoon compleet worden afgekeurd.
Het is ook nog eens onuitvoerbaar
Het weggeven van cadeautjes is in dit geval ook nog eens een dure ingewikkelde aanpassing aan allerlei systemen. Met name het voorgestelde ruimere systeem van vermogenswinstbelasting is volgens de uitvoeringstoets van de Belastingdienst niet uitvoerbaar omdat banken voor invoering in 2028 nog niet alle benodigde gegevens kunnen aanleveren. Beleggers moeten dan zelf meer invullen, terwijl de Belastingdienst juist gegevens mist om die aangiften goed te controleren. Meer kans op vergissingen en ‘vergissingen’, dus. De dienst noemt invoering in 2028 onuitvoerbaar.
Er zitten ook nog wat uitdagingen voor de verschillende manieren waarop met crypto word belegd. Cryptomunten die je direct koopt kunnen jaarlijks op waardestijging worden belast (aanwasbelasting), maar crypto via een fonds word in dit plan pas bij verkoop belast (winstbelasting). De Raad van State noemt dat juridisch kwetsbaar. Het plan is om zulke verschillen “later op te lossen”, maar dat is makkelijk kletsen voor een minister die er in 2030 waarschijnlijk niet meer zit. Na ons de zondvloed.
Wie betaalt de rekening?
De meeste kamerleden komen uit een rijk gezin, en hebben een goede opleiding (al zou je dat niet altijd zeggen). Zelfs als ze niet uit een rijk gezin komen, is de pijn van armoede snel vergeten: Kamerleden ontvingen al in 2024 een basisvergoeding van ruim €10.000 bruto per maand, naast vakantiegeld en eindejaarsuitkering. In totaal komt dat neer op ruim 141 duizend euro per jaar. Daardoor is het voor een kamerlid makkelijk praten over een hoger eigen risico bij een zorgverzekering, een verdwenen vergoeding of honderd euro extra energiekosten. Zij houden aan het eind van hun salaris geen stukje maand over.
Met name bij deze belastingplannen en het “erover moeten praten” vraag ik me af voor wie deze kamerleden precies werken. De korting voor aandeelhouders is prima uitgewerkt, er word alleen nog geruzied over de kleur van de strik op het cadeautje. Maar over koopkracht van gewone huishoudens staat er weinig concreets in het plan. En reken maar dat daar straks het geld vandaan gaat komen om dat begrotingstekort te dichten.
De rekening wordt in ieder geval niet betaald door de rijke stinkerds. Dat had best gekund: Het geschatte totaalvermogen van de Quote 500 steeg tussen de edities van 2025 en 2026 met ruim 10 procent: van bijna €273 miljard naar ruim €300 miljard. In die tijd groeide de Nederlandse economie volgens het CBS met 1,8 procent. De grote sprong bij de Quote 500 komt o.a. door een nieuwkomer met veel vermogen die ons belastingstelsel ook wel fijn vindt. Dat vermogen had prima belast kunnen worden, daar had echt niemand een boterham minder om gegeten. Aan de onderkant had iemand daardoor misschien niet naar de voedselbank gehoeven.
Mede door de belastingvoordelen en de ongeloofelijk lage erfbelasting groeit het vermogen bij de top 10% van de huishoudens, en blijft het daar ook. Daar word goed voor gewaakt; van een beetje herverdeling of humaniteit is totaal geen sprake.
Minister Rolf aan het woord
Ik hoef mijn eten niet bij de voedselbank te halen en rijd in mijn fijne auto naar mijn fijne werkgever en afgezien van een veel te hoge hypotheek die we hard proberen af te lossen om lagere lasten te hebben als we met pensioen gaan hebben we het echt niet slecht. Ik maak me wel bijna dagelijks druk om het toeslagenschandaal, de veroorzakers die hier ongestraft mee wegkomen en de kinderen die onterecht uit huis zijn geplaatst (en nog steeds niet terug zijn of zelfs niet meer kunnen).
Goede tweede is de groter wordende vermogenskloof, die hier mede de oorzaak van is. Als je geen toeslag nodig hebt om rond te komen, heb je ook niet te maken met de monsters bij de belastingdienst die je vrolijk in de problemen helpen omdat je toevallig “Fatima” heet of in een achterstandswijk woont. Maar goed ik dwaal af.
Verschil in inkomen en vermogen is prima. Zolang het een beetje redelijk blijft, moet werken lonen (nee niet zoals die partij die die term gebruikt het bedoelt). Als ik op de post van spaghettispine Heinen had gezeten, had ik het huidige plan nooit durven presenteren. Mijn plan zou er anders uitzien (met nog wat toevoegingen):
Vermogensaanwasbelasting. Bij een vermogen van meer dan 150.000 dat in aandelen of andere “het is geen geld”-constructies zit om te renderen, wordt er belasting betaald over de aanwas (dus niet pas als je casht).
Lenen met een eigen aandelenportefeuille als onderpand word verboden. Als je geld in aandelen hebt, heb je geld. Punt. Lenen tegen die aandelen om onder allerlei rare regeltjes uit te komen is pervers. Wie van zijn aandelenvermogen wil leven, kan een deel verkopen. Iemand met salaris kan zijn belastingbetaling tenslotte ook niet uitstellen zodat het geld nog even doorrendert.
Hypotheekrenteaftrek word afgeschaft. Het aanhouden van een hypotheek vanwege de hypotheekrenteaftrek en aan de andere kant het vermogen gebruiken om te laten renderen geeft je een oneerlijk voordeel tegenover mensen die gewoon hun hypotheek (ja met aftrek, ik weet het) betalen. Door hypotheekrenteaftrek af te schaffen is de verwachting dat huizenprijzen dalen.
Erfbelasting: Hogere vrijstelling en hoger tarief. Om te voorkomen dat de rijksten het geld eindeloos in de familie kunnen houden zonder naar verhouding bij te dragen aan de maatschappij gaat de erfbelasting omhoog. Om tegemoet te komen aan mensen die hele vreemde ideeën hebben over deze belasting (zie verderop) mag de vrijstelling omhoog.
Hogere uitkering én hoger minimumloon. Van een uitkering moet je in ieder geval je huur, vaste lasten en eten kunnen betalen. Het hoeft niet luxe, maar in dit land zou een voedselbank eigenlijk niet moeten hoeven bestaan. Het moet ook weer niet te gek, en een baan moet áltijd meer opleveren dan een uitkering, daarom moet het minimumloon omhoog.
Toeslagen verdwijnen en worden vervangen door lagere belastingen voor lagere inkomens. Iemand eerst veel geld afpakken, dan teruggeven, (en vervolgens weer terugeisen) is een ingewikkelde en onbegrijpelijke constructie. Iemand die niet veel te besteden heeft moet niet eerst belasting betalen om daarna een toeslag te krijgen.
Aanvullende maatregelen die de begroting sluitend helpen maken:
Wachtgeld duurt nooit langer dan je ambtsperiode. Ministers die bijvoorbeeld slechts drie maanden in de kamer hebben gezeten kunnen niet langer dan drie maanden wachtgeld ontvangen. Daarna ontvangen ze gewoon ww, met als iedere andere Nederlander.
Regeringsgebouwen mogen niet luxer zijn dan scholen en normale kantoren. Er wordt regelmatig door de regering exorbitant veel geld uitgegeven aan kantoren en panden die vele malen luxer, mooier, groter zijn dan de gemiddelde school of normaal kantoor. Er komt een nieuwe regel: Pas als alle scholen net zo luxe en mooi zijn als de zalen van de tweedekamer mag er weer geld worden uitgegeven aan het regeringsgebouw. Het is wel genoeg geweest met die zelfbevlekking.
Opdrachten uit aanbestedingen overschrijden niet meer dan 2x kosten dan de geaccepteerde offerte. Overschrijding word door de opdrachtnemer gedragen, of als dat niet kan word het resterende werk opnieuw aanbesteed. Overschrijdingen door aanvullende wensen van de opdrachtgever heropenen de aanbestedingsprocedure, ook als de opdracht al in uitvoering is.
Lobby wordt verboden. Ministers mogen best bedrijven en experts inschakelen, maar die bronnen en gesprekken worden openbaar, onbetaald, en niet in een luxe hotel of privéjet maar gewoon in een regeringskantoor, en openbaar zoals ook de vergaderingen openbaar zijn. Rijke stinkerds met eigenbelang worden geweerd uit overheidsgebouwen.
Toeslagenschandaal word opgelost door direct geld uit te keren gecombineerd met schuldhulpverlening. Alle dure consultants worden ontslagen, die vangen namelijk geld dat naar de toeslagouders had moeten gaan. Iedereen die zich heeft geregistreerd (eerlijk of niet, maakt niet uit) wordt gecompenseerd. Dat is misschien niet in alle gevallen eerlijk, maar wel het goedkoopst, en de snelste manier om dit op te lossen voor iedereen. Kinderen die uit huis zijn geplaatst doordat ouders in de schulden raakten door dit schandaal krijgen onmiddellijk de kans terug te keren als dat nog kan, en dat beslissen de ouders en kinderen zelf. Van zwartgelakte dossiers worden de originelen aan de politie gegeven en er word strafrechtelijk onderzoek gedaan naar de ambtenaren die hier willens en wetens onderdeel van waren.
En ja, ik ben voor erfbelasting
Ik vind het redelijk dat iemand die een groot vermogen ontvangt zonder daarvoor te hebben gewerkt daar belasting over betaalt. Het argument “dat er al belasting over is betaald” slaat helemaal nergens op. Als je belasting hebt betaald over je salaris, kun je niet daarna alles zonder btw afrekenen bijvoorbeeld. Geld wordt niet voor eeuwig belastingvrij nadat het één keer langs de kassa is geweest.
Kleine (laten we zeggen “normale”) erfenissen hoeven van mij echt niet zwaar belast te worden. Sterker nog: Over de meeste erfenissen wordt nu al geen erfbelasting betaald volgens het CPB. Een paar duizend euro van je ouders erven is echt iets anders dan een miljoenenbedrijf of een paar villa’s cadeau krijgen.
Over tarieven en grenzen kunnen we best praten, maar ik denk dat mijn idee duidelijker en makkelijker uitvoerbaar is binnen het huidige systeem, en meer past bij de slogans waarmee sommige partijen stemmen winnen maar er vervolgens niet naar handelen. We hebben dringend geld nodig voor al het achterstallige onderhoud, achterstallige defensie, gebrek aan agenten, gebrek aan leraren, onderhoud aan scholen.
Welke precieze grenzen en tarieven daarbij horen, is voer voor een team van experts dat ik samenstel als ik aan de macht kom. Mijn uitgangspunt is simpel: werk hoort niet zwaarder te worden belast dan geld dat geld verdient.
In ieder geval lijkt me dit beter dan dat prutswerk van Heinen, want:
…een belastingkorting voor bezitters van bedrijven wordt geen bijdrage van de sterkste schouders doordat je het een ‘dekking’ noemt.
Als je tot hier gekomen bent, klik dan op het plaatje bovenin de blogpost 😉.
“Thanks for coming to my TED talk”,
Rolf.